Rembourser ses dettes : la méthode boule de neige expliquée pas à pas
Crédit conso, carte, découvert, prêt à un proche : quand les dettes s'accumulent, on ne sait plus par laquelle commencer. La méthode boule de neige répond à cette question avec une règle simple. Voici comment elle fonctionne, ce que la recherche en dit, et comment l'appliquer dès ce mois-ci.
Le principe en une phrase
Tu listes toutes tes dettes, tu paies le minimum sur chacune, et tu mets tout l'argent disponible en plus sur la plus petite dette. Quand elle est soldée, tu reportes toute la somme qui lui était consacrée sur la suivante. Le montant que tu rembourses chaque mois grossit, comme une boule de neige qui roule.
Ce que dit la recherche
Deux chercheurs, David Gal et Blakeley McShane, ont étudié des données d'une société de règlement de dettes. Leur étude, publiée en 2012 dans le *Journal of Marketing Research*, montre que le fait de fermer des comptes de dettes est associé à la réussite finale du désendettement, quel que soit le montant des comptes fermés. Autrement dit, le nombre de dettes soldées compte, pas seulement les euros remboursés.
Les auteurs en déduisent que terminer de petites étapes pourrait aider à rester motivé jusqu'au bout. Attention : c'est une observation sur des données réelles, pas une garantie. Elle ne dit pas que la méthode marche pour tout le monde, mais elle explique pourquoi elle est si populaire : chaque dette soldée est une victoire visible.
Boule de neige ou avalanche ?
Il existe une alternative, la méthode avalanche : tu attaques d'abord la dette dont le taux d'intérêt est le plus élevé. Sur le papier, c'est souvent la moins chère en intérêts. La boule de neige peut coûter un peu plus, mais elle t'offre des succès rapides.
Un compromis raisonnable : si deux dettes sont de taille proche, commence par celle dont le taux est le plus élevé. Le plus important est de choisir une méthode que tu tiendras.
Étape 1 : liste tout, sans te juger
Sur une feuille, note pour chaque dette :
- le nom du créancier ;
- le montant restant dû ;
- la mensualité minimale ;
- le taux, si tu le connais (il figure sur ton contrat ou ton espace en ligne).
Voir l'ensemble fait parfois peur, mais c'est la condition pour reprendre la main. Un chiffre précis est toujours moins angoissant qu'un flou.
Étape 2 : trouve l'argent de la « boule »
Il faut un petit montant supplémentaire chaque mois. Pour le trouver :
- passe tes abonnements en revue et résilie ceux que tu n'utilises plus ;
- fixe une enveloppe stricte pour les courses et les loisirs (voir la méthode des enveloppes) ;
- affecte au remboursement toute rentrée exceptionnelle, comme un remboursement ou une vente d'occasion.
Même 30 ou 50 € de plus par mois suffisent pour démarrer. L'important est la régularité.
Étape 3 : ordonne et automatise
Classe tes dettes de la plus petite à la plus grande. Programme ensuite un virement automatique juste après ta paie : payer en premier évite de se dire « il restera bien quelque chose à la fin du mois ».
Quand la première dette est soldée, ne relâche pas l'effort : redirige exactement la même somme vers la deuxième. C'est ce transfert qui fait grossir la boule.
Étape 4 : rends les victoires visibles
Prends une page où chaque dette est une case ou une barre à colorier. Chaque mois, tu mets à jour le montant restant et tu coches ce qui est soldé. Ce suivi visuel s'appuie justement sur l'idée de petites victoires évoquée plus haut.
Fixe-toi aussi une date : « première dette soldée en mars » est plus motivant que « un jour ».
Les pièges à éviter
- Reprendre une dette en cours de route. Pendant le remboursement, fais passer les achats imprévus par ton épargne de précaution, même modeste, plutôt que par la carte.
- Ignorer les minimums. Un retard de paiement peut entraîner des frais ; paie toujours le minimum sur toutes les dettes.
- Tout miser sur la motivation. Elle varie ; un prélèvement automatique, non.
Quand demander de l'aide
Si tes mensualités dépassent ce que tu peux payer, ne reste pas seul : des associations et services publics d'accompagnement existent en France, et la Banque de France propose une procédure de traitement du surendettement. Cet article est un outil d'organisation, pas un conseil financier ou juridique personnalisé.
Passer à l'action
Dans le planner Budget Clair — Édition France, tu trouves un plan de désendettement à remplir, un budget prévu / réel pour chaque mois et un suivi des enveloppes. Tu y poses tes dettes, ta « boule » mensuelle et tes étapes, en une seule vue.
Ce soir, prends dix minutes : liste tes dettes, trouve ta première somme à ajouter et programme le virement. Le plus dur, c'est de commencer.
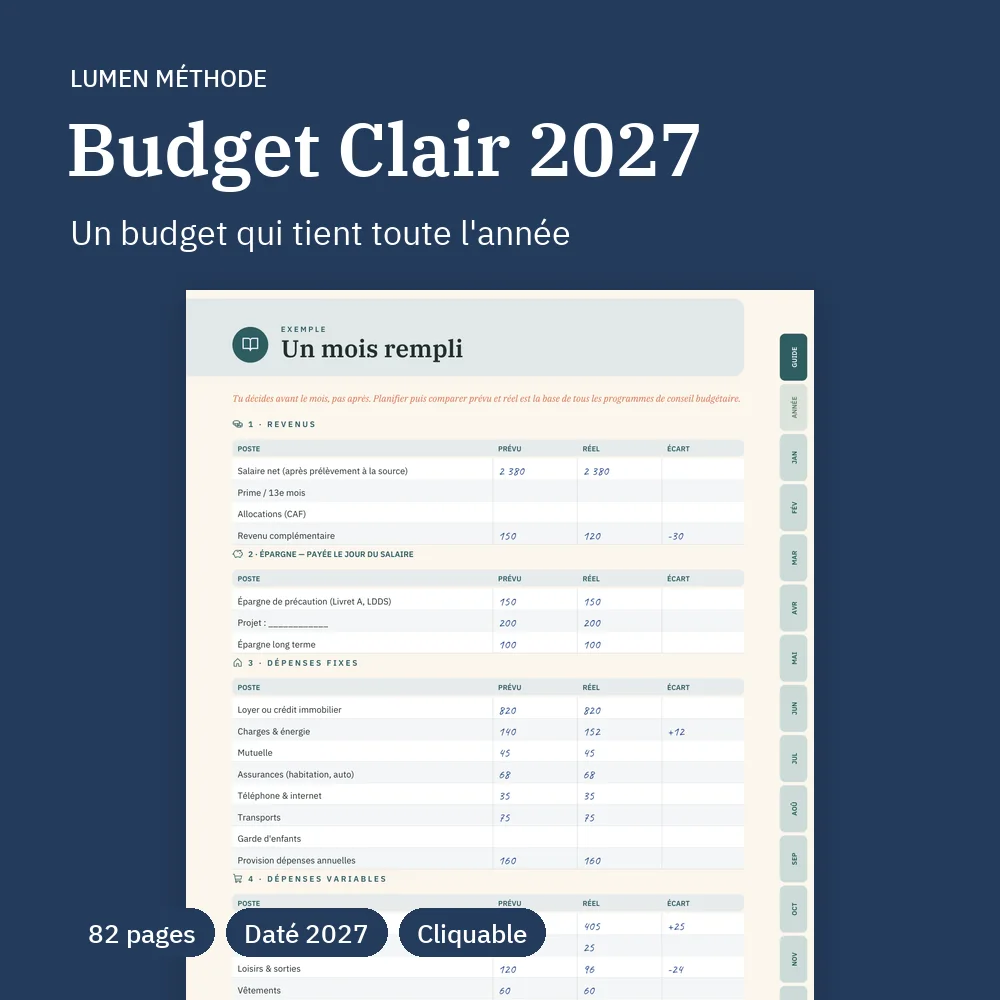
Une méthode de budget fondée sur la recherche, pour les ménages en France. Datée 2027 et cliquable.
Découvrir — 19 €